


Leilões de fazendas sobem 30% e dívida rural chega a R$ 171 bilhões: produtor pode perder patrimônio por renegociar tarde
Com avanço da inadimplência no agronegócio, especialistas alertam que renegociação tardia, juros altos e falta de planejamento tributário podem levar produtores à perda de fazendas e ativos familiares

O aumento dos leilões de propriedades rurais no Brasil acendeu um novo alerta para o agronegócio. Em meio à combinação de juros elevados, queda na rentabilidade de algumas culturas, aumento dos custos de produção, instabilidade climática e crédito mais restritivo, produtores rurais têm enfrentado dificuldade crescente para manter compromissos financeiros em dia.


Segundo levantamento divulgado pela Reuters e repercutido por veículos nacionais, as dívidas problemáticas no crédito rural mais que quadruplicaram em dois anos, chegando a R$ 171,2 bilhões no início de 2026. O percentual de créditos rurais com problemas passou de 5,5% para 19,6% no período. O volume de propriedades rurais levadas a leilão também cresceu: foram 14.219 imóveis rurais leiloados em 2025, alta de 30% em relação ao ano anterior.
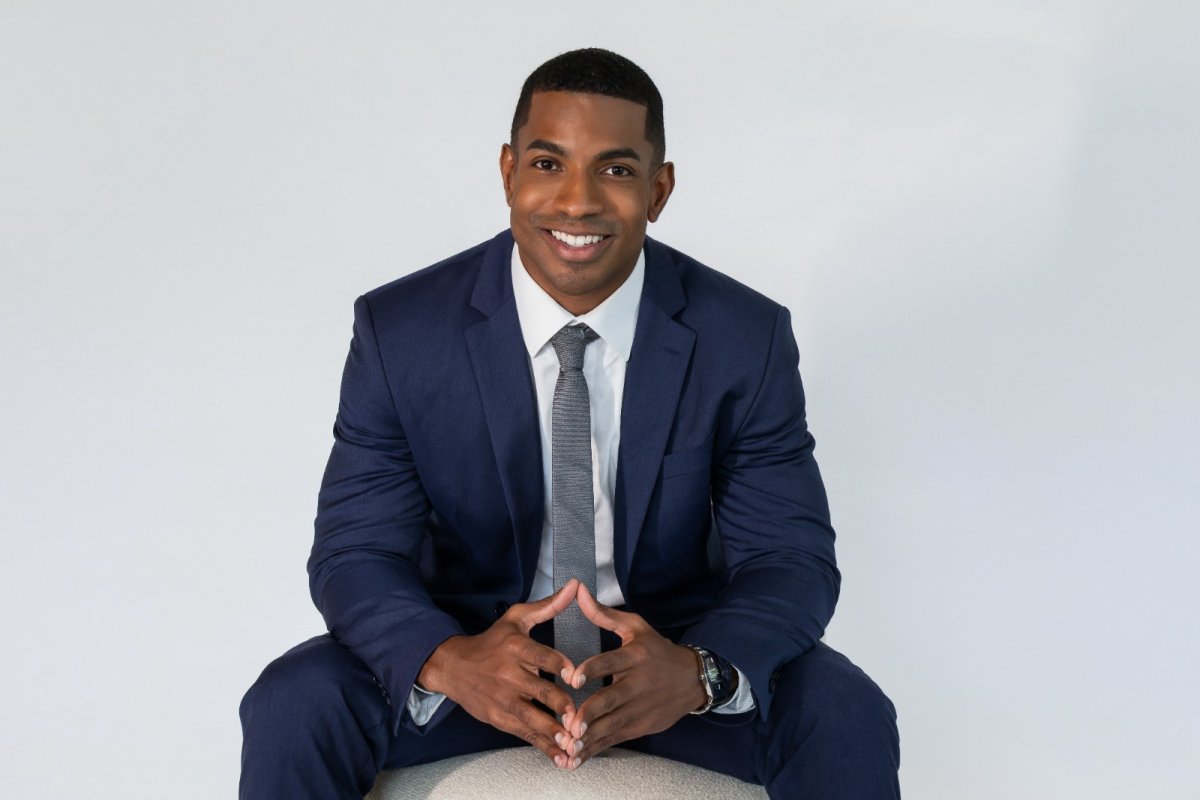
Para o advogado tributarista Bruno Medeiros Durão, especialista em agronegócio e presidente do Durão, Almeida & Pontes – Advogados Associados, o avanço dos leilões mostra que a crise de endividamento no campo deixou de ser apenas uma questão financeira e passou a atingir diretamente o patrimônio dos produtores. “Quando uma propriedade rural chega ao leilão, normalmente o problema já passou por várias etapas anteriores: contrato mal renegociado, juros acumulados, garantias executadas e ausência de uma estratégia jurídica preventiva. O produtor rural muitas vezes tenta resistir sozinho até o último momento, mas, no agro, esperar demais pode significar perder o principal ativo da família e da atividade produtiva”, afirma Bruno Durão.
O cenário também preocupa porque o crédito rural é uma das bases de funcionamento do setor. Dados do Ministério da Agricultura apontam que o crédito rural empresarial contratado no Plano Safra 2025/2026 chegou a R$ 404 bilhões entre julho de 2025 e março de 2026, crescimento de 10% em relação ao mesmo período da safra anterior.
Apesar do volume expressivo de recursos, o custo do dinheiro segue pressionado. Com juros elevados e margens mais apertadas, produtores que dependem de financiamento para custeio, investimento, compra de insumos e manutenção da produção ficam mais vulneráveis quando há quebra de safra, queda no preço das commodities ou atraso no recebimento.
Na avaliação de Adriano de Almeida, advogado tributarista e especialista em agro do Durão, Almeida & Pontes, o produtor precisa olhar para a dívida rural com a mesma seriedade com que olha para o planejamento da safra. “O produtor rural brasileiro é altamente eficiente da porteira para dentro, mas muitos ainda tratam a gestão financeira, tributária e contratual como algo secundário. Em um ambiente de juros altos, qualquer desequilíbrio no fluxo de caixa pode virar uma bola de neve. A renegociação precisa ser técnica, documentada e feita antes da execução da garantia. Depois que o imóvel entra em fase de leilão, a margem de reação fica muito menor”, explica Adriano de Almeida.
Especialistas apontam que muitos produtores só procuram orientação jurídica quando já receberam notificação extrajudicial, citação em execução ou comunicação de consolidação de propriedade em favor do credor. Nesses casos, ainda pode haver caminhos de defesa, mas as alternativas costumam ser mais limitadas.
Entre as possibilidades estão a revisão de cláusulas contratuais, análise de encargos abusivos, renegociação estruturada, discussão sobre garantias, avaliação de eventual excesso de execução, recuperação judicial do produtor rural em situações específicas e reorganização tributária e patrimonial. “Nem toda dívida rural significa má gestão. O agro está exposto a variáveis que fogem ao controle do produtor, como clima, preço internacional, câmbio, custo de fertilizantes e taxa de juros. O ponto central é que a dívida precisa ser enfrentada com estratégia. O produtor deve saber exatamente quanto deve, para quem deve, quais garantias foram oferecidas e qual o risco real de perda patrimonial”, destaca Bruno Durão.
Além do endividamento bancário, o produtor rural também enfrenta pressões tributárias e sucessórias. A falta de organização documental, escrituração inadequada, ausência de separação entre patrimônio pessoal e atividade produtiva e problemas em estruturas familiares podem dificultar renegociações e ampliar riscos em momentos de crise.

Para Adriano de Almeida, a crise atual reforça a necessidade de profissionalização da gestão no campo. “O agro precisa de planejamento jurídico, tributário e financeiro integrado. Não basta renegociar a parcela do banco se a estrutura tributária está desorganizada, se não há controle do passivo ou se o patrimônio familiar está exposto de forma desnecessária. Em muitos casos, a proteção da propriedade começa muito antes da inadimplência”, afirma.
A perda de uma propriedade rural não afeta apenas o produtor. Ela pode atingir empregos, fornecedores, cooperativas, transportadores, arrendatários, comunidades locais e toda a cadeia econômica ligada à produção.
Por isso, segundo os especialistas, o avanço dos leilões deve ser tratado como um sinal de alerta para o setor produtivo e para as instituições financeiras. A judicialização excessiva e a execução rápida de garantias podem agravar a crise em regiões já pressionadas por eventos climáticos e queda de rentabilidade. “O leilão deve ser a última etapa, não a primeira resposta. É preciso buscar soluções que preservem a atividade produtiva, garantam segurança jurídica ao credor e permitam que o produtor continue gerando riqueza. Quando uma fazenda produtiva vai a leilão, muitas vezes não se perde apenas um imóvel, mas uma estrutura econômica inteira”, conclui Bruno Durão.
Os especialistas recomendam atenção a alguns pontos que podem indicar risco de agravamento da dívida:
– renegociações sucessivas sem redução real do saldo devedor;
– contratos com juros ou encargos pouco claros;
– uso da propriedade rural como garantia sem análise de risco;
– atraso recorrente em parcelas de custeio ou investimento;
– dependência de novas dívidas para pagar dívidas antigas;
– ausência de planejamento tributário e patrimonial;
– notificações extrajudiciais ignoradas;
– falta de documentação organizada sobre safra, receitas, perdas e contratos.
ENVIADO POR: Matheus Rios - assessor da Brunão, Almeida e Pontes Advogados Associados
Qual é a sua reação?
 Curtir
0
 Não gostar
0
 Amor
0
 Engraçado
0
 Uau
0
 Triste
0
 Bravo
0




Comentários (0)